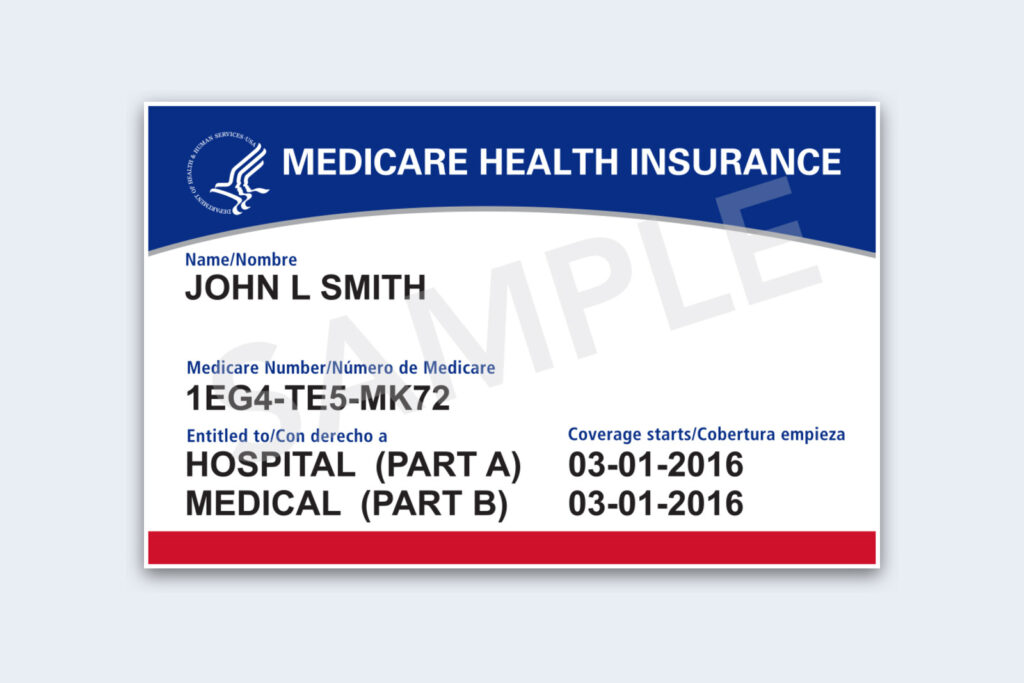

Inscripción abierta de Medicare va del 15 de octubre al 7 de diciembre, y es el momento del año para revisar si tu plan seguirá sirviéndote. Son unas 7 semanas para comparar y decidir, y lo que elijas se aplica desde el 1 de enero. Si ya tienes Medicare, tu plan puede cambiar sus costos y su cobertura para el año que viene sin que hagas nada, así que conviene mirar antes de que se acabe el plazo. Aquí tienes las fechas oficiales, qué revisar y cómo protegerte de las estafas que aparecen justo en estas semanas.
Inscripción abierta de Medicare: las fechas que debes conocer
Este cuadro resume las fechas que publica Medicare para quienes ya tienen un plan de salud o de medicinas. Confirma siempre las fechas exactas en Medicare.gov, porque pueden ajustarse.
| Fecha | Qué pasa | Qué te toca hacer |
|---|---|---|
| Septiembre | Tu plan debe enviarte el Aviso Anual de Cambios | Leerlo y ver qué costos y coberturas cambian |
| 15 de octubre al 7 de diciembre | Inscripción abierta | Comparar planes y cambiar de plan si te conviene |
| 7 de diciembre | Último día para que tu plan reciba tu solicitud | Enviar tu decisión antes de esa fecha |
| 1 de enero | Empiezan los cambios que elegiste | Revisar tu tarjeta y tus recetas |
| 1 de enero al 31 de marzo | Período de cambio de Medicare Advantage | Solo si ya estás en un plan Advantage y quieres cambiar una vez |
Qué puedes cambiar durante la inscripción abierta de Medicare
Según Medicare, durante la inscripción abierta puedes unirte a un plan Medicare Advantage, dejarlo o cambiar a otro, con o sin cobertura de medicinas. También puedes agregar o quitar la cobertura de medicinas, pasar de Medicare Original a un plan Advantage o volver de un plan Advantage a Medicare Original. Los cambios empiezan el 1 de enero del año siguiente, siempre que tu plan reciba tu solicitud a más tardar el 7 de diciembre.
Después existe una segunda oportunidad limitada. Entre el 1 de enero y el 31 de marzo, quienes están en un plan Medicare Advantage pueden cambiar a otro plan Advantage o a Medicare Original, pero solo pueden hacer un cambio durante ese período. Por eso conviene decidir bien en el otoño y no dejarlo para después.
Qué puede cambiar en tu plan para 2027 y dónde verlo
Cada otoño tu plan te envía un documento llamado Aviso Anual de Cambios. Medicare explica que ese aviso incluye los cambios en cobertura, costos y otros aspectos que entrarán en vigor en enero, y que debes revisarlo para decidir si el plan seguirá cubriendo tus necesidades el próximo año. Si no lo recibiste, comunícate con tu plan y pídelo. Puedes leer la explicación oficial en la página del Aviso Anual de Cambios.
Los montos exactos de 2027 dependen de cada plan, así que esta guía no puede darte una cifra que valga para todos. Lo que sí puedes hacer es comparar 3 cosas, que son las que Medicare recomienda revisar: los costos, la cobertura y tus médicos. En los costos, mira las primas, los deducibles y lo máximo que podrías pagar de tu bolsillo. En la cobertura, confirma que tus medicinas y los servicios que usas sigan incluidos. Y en los médicos, verifica que los que ves sigan dentro de la red del plan.
Un detalle importante: si no haces ningún cambio durante la inscripción abierta, tu cobertura actual continúa el año siguiente con las actualizaciones que tu plan haya hecho. Es decir, quedarte quieto también es una decisión, y puede salirte más cara si tu plan subió sus costos o quitó una medicina que tomas.
Consejo WikyPost: saca tu Aviso Anual de Cambios y tu lista de medicinas antes del 15 de octubre. Con esos 2 papeles a la mano, revisar tu plan te toma menos de una hora y llegas a la inscripción abierta sabiendo qué buscar.
Cómo revisar tu plan paso a paso
Primero, busca el aviso que te envió tu plan y subraya lo que cambia: primas, deducibles, copagos y medicinas. Segundo, haz una lista con tus doctores, tus especialistas y las medicinas que tomas cada mes. Tercero, entra a Medicare.gov o llama al 1-800-MEDICARE y compara tu plan con otros de tu zona usando esa lista. Cuarto, si encuentras un plan que te conviene más, inscríbete antes del 7 de diciembre.
Si prefieres que alguien te ayude, cada estado tiene un Programa Estatal de Asistencia sobre Seguros de Salud (SHIP), que ayuda a comparar costos, cobertura y planes. La Comisión Federal de Comercio (FTC) recomienda acudir a ellos para recibir orientación confiable, y Medicare tiene además un sitio en español. Si vas a una cita de orientación, llevar a un familiar de confianza te ayuda a no decidir con prisa.
Estafas durante la inscripción abierta de Medicare
En estas semanas aumentan los intentos de fraude. La FTC explica que los estafadores se hacen pasar por representantes de Medicare, te contactan sin que los hayas llamado y dicen que necesitas una tarjeta nueva. Después te piden tu número de Medicare, tu cuenta bancaria o tu tarjeta de crédito, o que pagues por la tarjeta. La regla es sencilla: Medicare solo te pide verificar información si tú los contactaste primero.
No confíes en el número que aparece en tu pantalla, porque el identificador de llamadas se puede falsificar. Si alguien te llama y te pide tu número de Medicare, cuelga y llama tú al 1-800-MEDICARE, que es el 1-800-633-4227. Medicare no te cobra por tu tarjeta. Si sospechas de una llamada, repórtala al mismo 1-800-MEDICARE y presenta tu queja en ReportFraud.ftc.gov.
Errores comunes al revisar tu plan
El error más fácil de cometer es mirar solo la prima mensual. Un plan con prima baja puede tener un deducible alto o un límite de gastos de bolsillo mayor, y al final costarte más si usas mucho el seguro. Por eso conviene sumar todo: lo que pagas cada mes más lo que podrías pagar cuando vas al médico o compras tus medicinas.
Otro error es dejar la revisión para el último día. La inscripción abierta de Medicare dura hasta el 7 de diciembre, pero tu plan debe recibir la solicitud a más tardar ese día, y cualquier duda o llamada de espera puede hacerte perder tiempo. Empieza en octubre, anota tus preguntas y resuélvelas con calma. Si ves que dependes de una medicina cara o de un especialista, revisa primero eso, porque es lo que más puede cambiar el resultado de tu decisión.
Si eres inmigrante o ayudas a un familiar que lo es
Si ayudas a tus padres o a tus abuelos con estos trámites, confirma primero si la persona califica para Medicare. La Administración del Seguro Social indica que un residente permanente que haya vivido en Estados Unidos de forma continua durante los 5 años anteriores al mes en que presenta su solicitud puede cumplir el requisito de residencia. Como cada caso es distinto, consulta directamente con la Administración del Seguro Social o con una organización comunitaria acreditada antes de dar por hecho que calificas.
Si ya tienes Medicare, la inscripción abierta aplica igual para ti que para cualquier otra persona con un plan. Lo más importante es no dejar pasar el 7 de diciembre sin haber revisado tu aviso.
Cómo decidir antes de que se acabe el plazo
Para decidir, hazte 3 preguntas: ¿mis doctores y mis medicinas siguen cubiertos?, ¿cuánto pagaré en total entre prima y gastos de mi bolsillo? y ¿mi plan cambió algo que me afecta? Si las respuestas son buenas, puedes quedarte donde estás. Si alguna no lo es, compara otras opciones antes del 7 de diciembre.
Recuerda que las fechas son firmes y que un plan mal elegido te acompaña todo el año. Dedica una tarde de la inscripción abierta de Medicare a revisar tu aviso, pide ayuda gratuita si la necesitas y desconfía de cualquier persona que te contacte primero. La inscripción abierta de Medicare es una de las pocas oportunidades del año para ajustar tu cobertura, y vale la pena aprovecharla con calma.
Si quieres seguir leyendo sobre Medicare y tu salud financiera, te puede interesar Medicare Savings Programs: Cómo ahorrar miles en gastos médicos si calificas y también Medicare no paga cuidados a largo plazo: el error que te puede costar miles.
Fuentes consultadas: Medicare: inscripción abierta, Medicare: Aviso Anual de Cambios, FTC: cómo protegerte de las estafas de Medicare en la inscripción abierta y Medicare en español.
Artículo revisado y contrastado con fuentes financieras verificadas antes de publicarse. Para más información, consulte nuestros T&C.