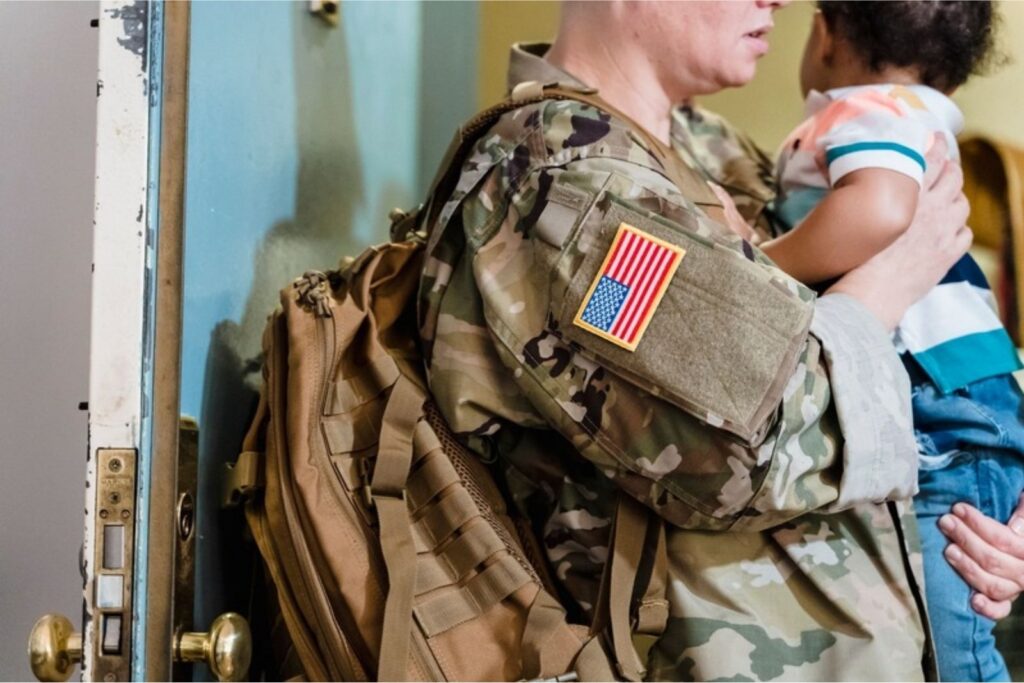

Si eres militar, veterano o familiar de alguien en servicio activo que alguna vez consideró un préstamo rápido, esto te interesa. La Oficina de Protección Financiera del Consumidor (CFPB) llegó a un acuerdo con FirstCash, Inc. y diecinueve filiales por violar la Ley de Protección de Préstamos Militares, un hito que refleja cómo las instituciones financieras más grandes pueden pisar la ley cuando se trata de personas en uniforme. Este caso, presentado inicialmente en noviembre de 2021, acaba de resolverse con un acuerdo que ambas partes presentaron conjuntamente ante el tribunal.
¿Por qué FirstCash fue demandada?
FirstCash es una empresa grande en el negocio de préstamos garantizados con prendas. Operaba más de 2,900 sucursales en múltiples estados, lo que la hacía una opción fácil y visible para personas que necesitaban dinero rápido. El problema no fue que prestara dinero, sino cómo lo hacía cuando los clientes eran militares.
La Ley de Protección de Préstamos Militares establece reglas específicas para proteger a las personas en el ejército. Una de las más importantes es que los tasas de interés en estos préstamos no pueden exceder el 36% anual. Además, hay límites en las comisiones, restricciones sobre qué se puede usar como garantía, y prohibiciones contra cerrar tratos injustos o engañosos dirigidos a militares. FirstCash aparentemente no siguió estas reglas con consistencia, lo que llevó a que la CFPB investigara y demandara.
Lo que cambió para quienes usan préstamos militares
El acuerdo alcanzado entre FirstCash y la CFPB es importante porque establece un precedente: ninguna empresa, sin importar su tamaño, está por encima de las protecciones legales para militares. Cuando ambas partes presentaron conjuntamente la sentencia propuesta ante el tribunal, el mensaje fue claro: la violación de estos derechos tiene consecuencias reales.
Para el lector promedio que no está en el ejército, esto también importa. Demuestra que los reguladores federales están monitoreando industrias enteras, no solo a un prestamista. FirstCash con sus diecinueve filiales representaba una red masiva de préstamo rápido. Si el CFPB puede tomar medidas contra una empresa tan grande y extendida, esto envía un mensaje a toda la industria de que los abusos no van a ignorarse.
Por qué los préstamos militares necesitaban protección especial
Las personas en servicio activo enfrentan situaciones únicas. Están bajo presión financiera constante debido a cambios de ubicación, separaciones familiares, y acceso limitado a información confiable sobre opciones de crédito. Además, muchas veces no pueden simplemente cambiar de prestamista si algo sale mal, porque están destinadas a una base militar específica o están destacadas en el extranjero.
Por eso la Ley de Protección de Préstamos Militares fue diseñada hace años. El tope del 36% anual en tasas de interés no es una cifra arbitraria: es una línea clara entre un préstamo predatorio y uno justo. Cuando FirstCash operaba sus más de diecinueve filiales sin respetar este límite consistentemente, estaba explotando precisamente la vulnerabilidad que la ley intenta proteger.
Cómo te protege esto hoy
El acuerdo significa que FirstCash ahora tiene que cambiar sus prácticas. Pero más importante aún, establece que si tú eres militar o veterano y alguien te ofrece un préstamo rápido a una tasa que parece demasiado alta, tienes derecho a reclamar. El CFPB tiene autoridad para investigar y demandar.
Si alguna vez tomaste un préstamo con FirstCash cuando estabas en servicio activo, revisa la tasa de interés que pagaste. Si fue mayor al 36% anual, pudiste haber sido víctima de una violación de la Ley de Protección de Préstamos Militares. Aunque este acuerdo específico ya está cerrado, tu caso personal podría ser diferente y podría seguir siendo reclamable.
Consejo WikyPost: Si eres militar o veterano y tomaste un préstamo recientemente, verifica que la tasa de interés anual no haya superado el 36%. Si sospechas abuso, presenta una queja en el sitio web del CFPB.
Este acuerdo es un recordatorio de que el sistema de protección al consumidor en Estados Unidos sí funciona, pero solo cuando se activa. El CFPB no llega a las personas automáticamente: necesita quejas y denuncias para investigar. Si algo no se vio bien en tu préstamo militar, reportarlo no cuesta nada y puede proteger a otros.
Fuentes consultadas: el reporte de la Oficina de Protección Financiera del Consumidor (CFPB).
Este artículo fue producido y revisado bajo los estándares editoriales de WikyPost, con base en fuentes verificadas. Consulta nuestros T&C.