
Hacer un presupuesto que sí funcione no significa apuntar cada centavo, sino decidir de antemano a dónde va tu dinero antes de que se gaste solo. Un presupuesto es un plan mensual que compara lo que ganas con lo que gastas y te ayuda a ahorrar sin sentir que te falta todo.
Esta guía te enseña a hacer un presupuesto paso a paso con un ejemplo de un hogar con $4,500 al mes, te muestra por qué la regla popular del 50/30/20 puede no encajar con tus gastos reales y te da un método para ajustarlo, con datos de la Oficina de Estadísticas Laborales y de la Reserva Federal.
Paso 1 para hacer un presupuesto: calcula tu ingreso neto
El ingreso neto es lo que realmente llega a tu cuenta después de impuestos y descuentos, y no el que dice tu contrato. Es la base de todo el presupuesto, porque solo puedes repartir el dinero que de verdad recibes. Si cobras cada 2 semanas, suma lo que recibes en un mes completo, y si tu ingreso varía, usa el promedio de los últimos 3 meses o el mes más bajo, para no gastar más de lo que tienes.
Incluye todas las fuentes de ingreso regulares, como un segundo trabajo o un ingreso extra que recibes todos los meses. Deja fuera lo que no es seguro, como un bono posible, y si llega, lo usas para ahorrar o pagar deudas.
Paso 2: lista tus gastos fijos y tus gastos variables
Los gastos fijos son los que no cambian mucho: renta o hipoteca, seguro, cuotas de préstamos y servicios básicos. Los variables son los que cambian cada mes: comida, gasolina, ropa y entretenimiento. Para saber cuánto gastas de verdad, revisa los estados de cuenta de tus últimos 3 meses, porque nuestra memoria suele subestimar los gastos pequeños.
Según los datos de la Encuesta de Gastos del Consumidor de la Oficina de Estadísticas Laborales de 2024, un hogar hispano promedio gastó 36.6% de su gasto total en vivienda, 19.1% en transporte, 14.4% en comida y 5.8% en salud. Si quieres ver el análisis completo, lee nuestra guía del presupuesto de una familia latina.
Paso 3: asigna cada dólar, empezando por el ahorro
La clave de un buen presupuesto es poner el ahorro primero, no al final. Si esperas a ver lo que sobra, casi siempre sobra poco. Decide una cantidad de ahorro, aunque sea pequeña, y trátala como un gasto fijo más. La tabla siguiente muestra un ejemplo de un hogar con un ingreso neto de $4,500 al mes. Son cifras inventadas para explicar el método, y las tuyas serán distintas.
| Categoría del ejemplo | Al mes | Parte del ingreso |
|---|---|---|
| Vivienda y servicios | $1,600 | 35.6% |
| Transporte | $650 | 14.4% |
| Comida | $700 | 15.6% |
| Salud y seguro médico | $300 | 6.7% |
| Pagos mínimos de deudas | $250 | 5.6% |
| Ahorro, para emergencias y retiro | $450 | 10.0% |
| Gustos y otros gastos | $550 | 12.2% |
| Total | $4,500 | 100% |
Cada dólar tiene un destino, y la suma es igual al ingreso: no queda dinero sin asignar ni se gasta más de lo que entra. Si al sumar te pasas, hay que recortar en gustos y otros gastos primero, y después revisar los gastos variables como la comida.
Consejo WikyPost: programa una transferencia automática del ahorro el mismo día en que te pagan. Así el dinero sale de tu cuenta de uso diario antes de que lo veas, y el presupuesto funciona sin que dependas de tu fuerza de voluntad.
La regla del 50/30/20: cuándo funciona y cuándo no
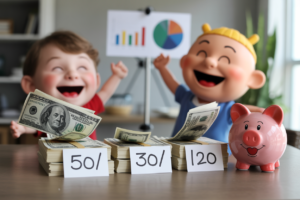
Una regla popular propone dedicar 50% del ingreso a necesidades, 30% a gustos y 20% a ahorro y deudas. Con $4,500, serían $2,250, $1,350 y $900. Es un buen punto de partida para quien tiene gastos fijos bajos, pero muchos hogares no pueden cumplirla.
En el ejemplo, las necesidades, que son la vivienda, el transporte, la comida, la salud y los pagos mínimos de deudas, suman $3,500, es decir 77.8% del ingreso, mucho más que el 50% de la regla.
Y los datos de la Oficina de Estadísticas Laborales muestran que, en un hogar hispano promedio, la vivienda, la comida, el transporte y la salud ya se llevan cerca de 62% del ingreso antes de impuestos. Si tu caso se parece, usa la regla como una guía y no como una meta: ajusta los porcentajes a tu realidad y busca subir poco a poco el ahorro.
Por qué el ahorro es la pieza que más importa en un presupuesto
Según el informe de la Reserva Federal sobre el bienestar económico de los hogares, el 63% de los adultos podría cubrir un gasto inesperado de $400 con efectivo o su equivalente, una cifra que no cambió en los últimos 4 años. Es decir, 37% no podría hacerlo sin pedir prestado o vender algo. Un presupuesto que incluye ahorro desde el primer día reduce ese riesgo.
Empieza con una meta pequeña, como $500, y después súmale hasta llegar a 1 mes de gastos básicos. Si no sabes cómo armar un fondo de emergencia mientras generas ingresos, mira nuestra guía de cómo los hogares están mejorando su colchón de ahorro.
Cómo revisar tu presupuesto sin que se vuelva una carga
Un presupuesto que no revisas deja de servir. Dedica 10 minutos a la semana, por ejemplo el domingo, a mirar cuánto gastaste y cuánto te queda en cada categoría. Si una categoría se agota antes de fin de mes, ajusta el siguiente, y no te castigues: el presupuesto es una herramienta y no un examen. Nuestro presupuesto de domingo te da una rutina para hacerlo.
Para decidir cómo registrarlo, puedes usar una hoja de cálculo, una libreta o una aplicación. Lo mejor es lo que de verdad vas a usar. Si tu ingreso es bajo o fijo, mira cómo ajustar tus gastos en nuestra guía de cómo ahorrar con salario mínimo.
Qué herramientas usar para hacer un presupuesto
No necesitas nada complicado para hacer un presupuesto. Una hoja de cálculo te permite sumar y comparar de forma automática, una libreta te obliga a anotar a mano y por eso muchas personas recuerdan mejor sus gastos, y una aplicación puede conectarse a tu cuenta y clasificar las compras. Elige según tu ritmo: si no te gustan los números, empieza con un sistema de sobres, en el que sacas el efectivo de cada categoría y, cuando se acaba, se acaba.
Antes de dar tus datos bancarios a una aplicación para hacer un presupuesto, lee qué información pide y cómo la protege. Si no te convence, anota los movimientos a mano una vez por semana. Lo importante no es la herramienta sino el hábito: cualquier forma de hacer un presupuesto que sigas durante meses es mejor que una perfecta que abandones en 2 semanas.
Errores frecuentes al hacer un presupuesto
El primer error es copiar el presupuesto de otra persona sin adaptarlo a tus gastos. El segundo es no dejar espacio para gustos, lo que hace que lo abandones a las pocas semanas. El tercero es olvidar los gastos que no ocurren cada mes, como seguros anuales, regalos o reparaciones, y que acaban rompiendo el plan. Una solución es dividir esos gastos entre 12 y apartar esa cantidad cada mes.
El cuarto error es no revisar el presupuesto cuando cambian tus ingresos o tus gastos. Si te suben la renta o cambias de trabajo, rehaz el plan ese mismo mes. Y el quinto es creer que recortar es la única opción: a veces subir tus ingresos o reducir un gasto grande, como un seguro o un contrato, ayuda más que ahorrar en gastos pequeños. Mira esta idea en nuestra guía de presupuestos efectivos sin solo recortar.
Lo que debes recordar al hacer un presupuesto
Para hacer un presupuesto que funcione, parte de tu ingreso neto, lista tus gastos reales, asigna cada dólar poniendo primero el ahorro y revisa el plan cada semana. La regla del 50/30/20 es una guía y no una obligación, porque si tus gastos básicos ya pasan de 50%, conviene ajustarla. Empieza sencillo, automatiza tu ahorro y corrige el plan cuando cambie tu situación.
Si quieres seguir leyendo sobre cómo ajustar tus gastos, te puede interesar cómo salir de vivir de quincena en quincena y también cómo reducir el gasto del supermercado.
Fuentes consultadas: BLS: Encuesta de Gastos del Consumidor y Reserva Federal: bienestar económico de los hogares en 2025.
Artículo revisado y contrastado con fuentes financieras verificadas antes de publicarse. Para más información, consulte nuestros T&C.