
Impuestos por enviar dinero a México: si le mandas $300 a tu mamá cada quincena, seguramente alguna vez te preguntaste si el IRS se va a enterar, si te van a cobrar algo o si tu familia allá tendrá que pagar por recibirlo. No eres el único. La respuesta corta es que casi siempre no pagas nada, pero desde enero de 2026 hay un cobro nuevo que depende de cómo pagas el envío, y es fácil de evitar si sabes dónde está.
Aquí te explicamos, con números reales, qué parte de tus envíos le interesa al gobierno de Estados Unidos, qué parte no, y en qué casos sí conviene llenar un formulario aunque no debas ni un dólar.
El impuesto nuevo de 1% que empezó en 2026
La ley fiscal firmada en julio de 2025, conocida como One Big Beautiful Bill Act, creó un impuesto federal de 1% sobre las remesas que entró en vigor el 1 de enero de 2026. No es un impuesto sobre la renta ni aparece en tu declaración anual. Lo cobra directamente la empresa de envíos en el momento en que mandas el dinero, igual que se cobra el impuesto de venta en una tienda, y esa empresa se lo pasa al IRS cada trimestre.
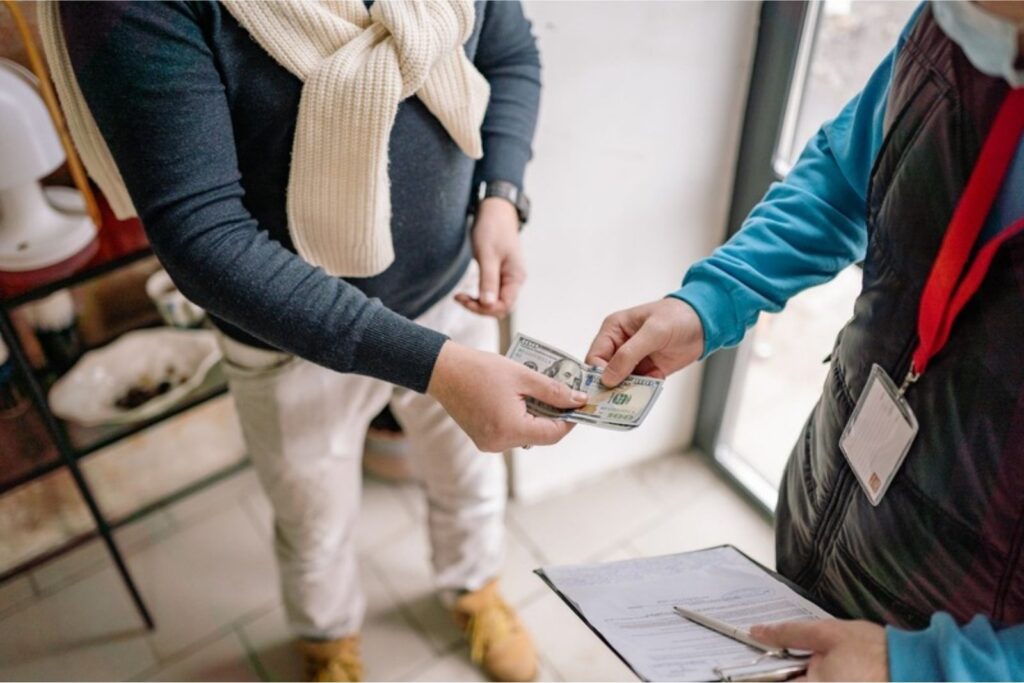
El detalle que casi nadie te explica en la ventanilla es que el 1% solo aplica cuando pagas el envío con efectivo, con una orden de pago (money order), con un cheque de caja o con otro instrumento físico parecido. Si el dinero sale de una cuenta en un banco o una cooperativa de crédito, o lo pagas con una tarjeta de débito o de crédito emitida en Estados Unidos, el envío queda exento. Da igual si eres ciudadano, residente o no tienes papeles: la regla depende de la forma de pago, no de tu estatus migratorio.
Pongamos un ejemplo. Si cada quincena llegas a la tienda de la esquina con $400 en efectivo para mandarle a tu familia en Puebla, pagas $4 de impuesto en cada envío. Al año son 24 envíos, $9,600 enviados y $96 que se van en ese 1%, sin contar la comisión de la empresa ni lo que pierdes en el tipo de cambio. Si ese mismo dinero lo depositas en tu cuenta de banco y haces el envío desde la app con tu tarjeta de débito, esos $96 se quedan en tu bolsillo.
Para quien cobra en efectivo y no tiene cuenta, cambiar el hábito requiere un paso previo, que es abrir una cuenta de banco aunque no tengas Seguro Social, algo que hoy se puede hacer con ITIN o con pasaporte en varios bancos y cooperativas. Y si quieres ver cuánto cuesta cada forma de pago en los servicios más usados, en nuestra guía sobre cómo enviar dinero a Latinoamérica sin pagar el doble en comisiones hicimos la comparación completa.
Lo que el IRS no te cobra por mandar dinero a tu familia
Fuera de ese 1% en efectivo, mandarle dinero a tu familia en México no te genera ningún impuesto federal sobre la renta. El dinero que envías ya pagó impuestos cuando lo ganaste, porque salió de tu sueldo, y el IRS no lo vuelve a gravar por cruzar la frontera. Tampoco tienes que reportar cada envío en tu declaración anual.
La otra cara de la moneda es que tampoco te lo puedes deducir. Mucha gente cree que mantener a sus padres en otro país cuenta como un gasto deducible o como una donación, y no es así. Las donaciones deducibles son solo las que haces a organizaciones de caridad calificadas en Estados Unidos, no a personas.
Donde sí hay una puerta abierta es en los dependientes. La regla general exige que un dependiente sea ciudadano o residente de Estados Unidos, pero hace una excepción para quienes viven en Canadá o en México. Eso quiere decir que tu papá o tu mamá en Guadalajara pueden calificar como dependientes si tienen ingresos muy bajos y tú pagas más de la mitad de su manutención, lo que te daría derecho al crédito de $500 por otros dependientes. Para reclamarlo, esa persona necesita un número de identificación fiscal de Estados Unidos, que en la práctica suele ser un ITIN tramitado con el Formulario W-7.
Tu familia tampoco paga impuestos en Estados Unidos por recibir el dinero. Del lado mexicano, la Ley del Impuesto sobre la Renta exenta los donativos entre padres e hijos, entre abuelos y nietos y entre cónyuges, aunque si en un año reciben cantidades muy altas deben informarlo en su declaración anual ante el SAT. Para una familia que recibe unos cuantos miles de dólares al año para comida, renta y medicinas, esto normalmente no pasa de ser un dato para tener presente.
Cuándo sí te toca llenar un formulario (aunque no pagues nada)
Aquí entra el famoso impuesto sobre regalos, que asusta más de lo que muerde. Para el IRS, mandarle dinero a tu hermano sin esperar nada a cambio es un regalo, y los regalos tienen un límite anual libre de trámites. En 2026 ese límite es de $19,000 por persona que recibe, según la guía oficial del IRS sobre el impuesto a los regalos. Eso significa que puedes enviarle hasta $19,000 a tu mamá, otros $19,000 a tu papá y otros $19,000 a tu hermana en el mismo año sin hacer ningún trámite.
Si un año le mandas más de $19,000 a una sola persona, por ejemplo porque le ayudaste a tu hermano a comprar un terreno con $30,000, tienes que presentar el Formulario 709. Presentarlo no significa pagar. Los $11,000 que pasaron del límite simplemente se restan de tu exención de por vida, que en 2026 es de $15 millones por persona. Salvo que tengas una fortuna de ese tamaño, nunca vas a pagar un centavo de impuesto por regalos; solo dejas el registro.
Hay un par de matices que vale la pena conocer. Si estás casado y los dos son residentes, tu pareja y tú pueden combinar el límite y regalar hasta $38,000 a la misma persona, aunque para eso también se usa el Formulario 709. Si tu cónyuge no es ciudadano estadounidense, el límite especial para regalos entre esposos es de $194,000 en 2026, en lugar de ser ilimitado como entre cónyuges ciudadanos. Y si tú no eres residente para fines fiscales, las reglas cambian bastante, así que en ese caso conviene preguntarle a un preparador de impuestos antes de mover una cantidad grande.
Lo que sí ven los bancos y el gobierno cuando mandas dinero
Que no pagues impuestos no quiere decir que tus envíos sean invisibles. Las empresas de remesas y los bancos tienen obligaciones de registro que nada tienen que ver con que el IRS te cobre algo, sino con prevenir el lavado de dinero. Por ley, guardan tus datos de identificación en envíos de $3,000 o más, y reportan al Departamento del Tesoro cualquier operación en efectivo de más de $10,000 en un mismo día.
Esto lleva a un error que puede meter en problemas a gente honrada. Si tienes $12,000 ahorrados en casa y decides dividirlos en envíos de $2,900 durante varios días para que nadie pregunte, eso se llama estructuración y es un delito federal por sí mismo, aunque el dinero sea completamente legal. Es mucho más seguro mandar la cantidad completa, mostrar tu identificación y, si te preguntan, explicar de dónde viene.
Otro caso que aplica a muchos es el de quien tiene una cuenta de banco a su nombre en México, por ejemplo una que abrió antes de emigrar o una cuenta compartida con sus papás para que ellos saquen el dinero. Si eres residente fiscal en Estados Unidos y la suma de tus cuentas en el extranjero pasó de $10,000 en cualquier momento del año, tienes que presentar el reporte FBAR (Formulario 114 de FinCEN), según explica el IRS en su página sobre el FBAR. No se paga nada por presentarlo, pero las multas por no hacerlo pueden ser mucho más caras que cualquier comisión de envío. Y si esa cuenta genera intereses, esos intereses sí se declaran como ingreso en tu declaración de Estados Unidos.
Cómo pagar menos impuestos por enviar dinero a México
Con todo esto sobre la mesa, la estrategia práctica para reducir los impuestos por enviar dinero a México es sencilla. Lo primero es dejar de pagar en efectivo en la ventanilla siempre que puedas, porque ese es el único escenario en el que el 1% aplica. Una persona que manda $500 al mes en efectivo paga $60 al año solo de ese impuesto; pasando a débito o a transferencia desde su cuenta, ese costo desaparece.
Lo segundo es fijarte en el total, no solo en la comisión que anuncian. Un servicio puede cobrarte $0 de comisión y quedarse con 3% en el tipo de cambio, lo que en un envío de $500 son $15 que tu familia no recibe. La Oficina de Protección Financiera del Consumidor (CFPB) exige que antes de pagar te muestren por escrito cuánto recibe exactamente la otra persona, incluidos cargos e impuestos, y te da 30 minutos para cancelar sin costo. Puedes revisar esos derechos en la página de envíos de dinero de la CFPB.
Y lo tercero es guardar un registro simple de lo que envías cada año, aunque sea en una nota del teléfono. Si algún año te acercas a los $19,000 por persona, lo vas a saber a tiempo para presentar el Formulario 709, y si tus padres califican como dependientes, ese registro es la prueba de que pagaste más de la mitad de su manutención. Si además tienes ingresos de trabajos por tu cuenta o de apps de entregas, revisa nuestra guía del Formulario 1099, porque ahí sí hay impuestos que mucha gente se salta sin darse cuenta.
En resumen, el IRS no te castiga por ayudar a tu familia. Los impuestos por enviar dinero a México se reducen, para la gran mayoría, a ese 1% que solo pagas si usas efectivo y a un formulario informativo que solo aparece en años de envíos grandes. Conocer esas dos reglas te ahorra dinero y, sobre todo, te quita el miedo de mandar lo que tu familia necesita.
Fuentes consultadas: IRS, impuesto a los regalos, IRS, reporte FBAR y CFPB, envíos de dinero.
Información verificada con fuentes oficiales y reportes financieros confiables antes de su publicación. Para más información, consulte nuestros T&C.
¿Te sirvió este artículo? Síguenos para no perderte los próximos.
Síguenos en FacebookSíguenos en Instagram