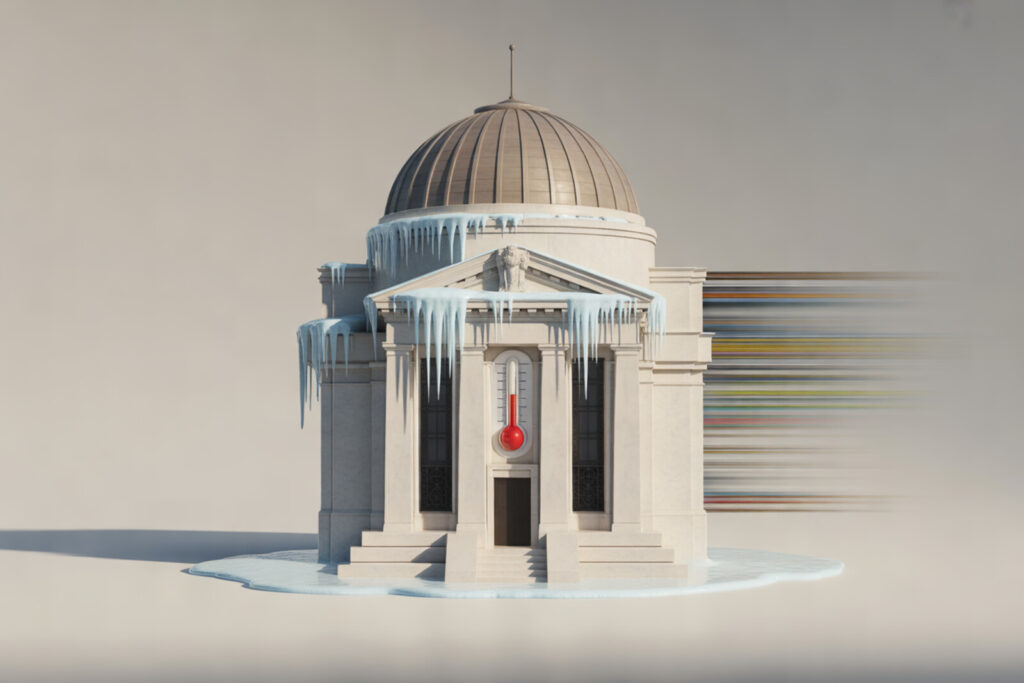

Si tienes deudas en tarjetas de crédito, una hipoteca o un préstamo de auto, las decisiones de la Reserva Federal (Fed) impactan directamente tu bolsillo cada mes. Hace poco, la Fed anunció que mantendría las tasas de interés congeladas, lo que significa que la tasa de referencia que usa como base para calcular lo que pagas en préstamos y lo que ganas en ahorros se queda donde está. Este movimiento afecta a millones de familias en Estados Unidos porque la Fed controla la tasa de referencia que los bancos usan para fijar sus propias tasas en tarjetas de crédito, hipotecas, préstamos de auto y cuentas de ahorro.
Por qué las tasas de interés congeladas te importan ahora
La tasa de referencia de la Fed es el punto de partida que los bancos usan para decidir cuánto te cobran cuando pides dinero prestado. Si tienes una tarjeta de crédito con tasa variable, esa tasa está directamente ligada a la decisión de la Fed. Con las tasas de interés congeladas en su nivel actual, significa que no vas a ver cambios inmediatos en lo que pagas cada mes, pero tampoco esperes que bajen en el corto plazo. Para las personas que viven en Estados Unidos con ingresos ajustados, esto es importante porque cada dólar cuenta.
La tasa de referencia de la Fed es el punto de partida para casi todas tus deudas. Los bancos toman esa cifra y le agregan su propio margen para calcular lo que tú pagas. Con las tasas de interés congeladas, ese margen no va a moverse en el corto plazo.
Cómo afecta tus tarjetas, hipotecas y préstamos de auto
Primero, considera tus tarjetas de crédito. Si tienes una tasa variable, es decir, una que puede cambiar según las decisiones de la Fed, con las tasas de interés congeladas tu APR probablemente se mantenga donde está. Esto no quiere decir que sea bajo, solo que no va a subir o bajar en los próximos meses a menos que el banco decida cambiar su margen.
Segundo, las hipotecas funcionan diferente. Si ya tienes una hipoteca de tasa fija, las tasas de interés congeladas de la Fed no te afectan porque tu tasa ya está bloqueada. Pero si estás pensando en comprar casa o refinanciar, las tasas hipotecarias suelen reaccionar a las expectativas sobre lo que hará la Fed en el futuro, no solo a su decisión actual.
Tercero, los préstamos de auto siguen un patrón parecido. Si tu préstamo tiene tasa fija, estás protegido. Si es variable, con las tasas de interés congeladas es probable que veas estabilidad en tu pago mensual.
Cuarto, tus cuentas de ahorro son la cara opuesta de la moneda. Con las tasas de interés congeladas en la Fed, los bancos no tienen presión para subir los rendimientos que ofrecen. Eso significa que si tu cuenta de ahorro de alto rendimiento ofrece 4% o 5% anual, esa cifra probablemente no va a mejorar en el corto plazo, aunque tampoco es probable que baje significativamente.
Cuáles son los riesgos que debes evitar
El primer error es asumir que las tasas de interés congeladas significan que tus tasas van a bajar pronto. No. Congeladas significa que se quedan donde están, punto. Si tu tarjeta tiene un APR de 22%, puede seguir ahí meses o incluso años.
El segundo error es ignorar que el banco puede cambiar su margen sin que la Fed haga nada. Con las tasas de interés congeladas a nivel de la Fed, los bancos siguen siendo libres de ajustar su propia ganancia. Algunos pueden aprovechar para ofrecer mejores tasas en hipotecas o cuentas de ahorro para atraer clientes, mientras que otros no.
El tercer error es no revisar tus opciones. Aunque las tasas de interés congeladas en la Fed mantengan estable la base, cada banco decide qué ofrece. Si tienes una tarjeta de crédito con tasa muy alta, este es un buen momento para preguntar si el banco tiene ofertas para trasladar saldo a una tasa más baja, o para comparar con otra institución.
Qué puedes hacer hoy mismo
Primero, revisa todos tus estados de cuenta de tarjetas de crédito, hipotecas y préstamos. Apunta la tasa que pagaste el mes pasado. Con las tasas de interés congeladas, tus tasas no deberían cambiar drásticamente, pero es bueno tener ese número como referencia.
Segundo, si tienes dinero en una cuenta de ahorro regular (que paga casi nada), considera mover una parte a una cuenta de ahorro de alto rendimiento. Aunque con las tasas de interés congeladas no esperes mejoras rápidas, al menos ganarás más que en una cuenta regular mientras esperas.
Tercero, si tienes deuda en tarjetas de crédito con tasa variable, este es el momento para verificar si puedes pagar el saldo completo o al menos reducirlo. Con las tasas de interés congeladas, no hay urgencia de que bajen, así que cada mes que pases intereses es dinero que se va.
Cuarto, si estabas esperando a que los préstamos se hicieran más baratos antes de comprar casa o refinanciar, ten en cuenta que con las tasas de interés congeladas en la Fed, eso no va a pasar por decisión de la autoridad monetaria. Consulta con un asesor hipotecario para ver qué opciones tienes hoy.
Consejo WikyPost: Hoy mismo, llama a tu banco para preguntar si hay productos con mejores tasas para tus necesidades. Con las tasas de interés congeladas, no hay cambios inminentes, pero puedes cambiar tú mismo de producto.
La realidad es que las tasas de interés congeladas no son ni buenas ni malas por sí solas. Simplemente significan que el costo de pedirle dinero al banco se queda estable por ahora. Si ya estabas pagando tasas altas, eso sigue siendo costoso. Si ya tenías un buen rendimiento en ahorros, eso se mantiene. Lo importante es que entiendas que tienes control sobre dónde dejas tu dinero y a quién le debes: aunque la Fed no se mueva, tú sí puedes cambiar de banco, refinanciar un préstamo o acelerar el pago de una deuda. ¿Cuál de estas acciones es la más urgente en tu situación?
Otras guías de WikyPost que te pueden servir: El rechazo de tarjetas subprime es más del doble que las de crédito excelente: qué significa para tu historial y Nueva tarjeta de recompensas militar te devuelve dinero en gasolina y comida.
Fuentes consultadas: el reporte de CNBC.
Este artículo fue elaborado por el equipo editorial de WikyPost, revisado y verificado con fuentes oficiales antes de su publicación. Consulta nuestros T&C para más detalles.