
Si llevas años pagando préstamos estudiantiles y sientes que tu tasa de interés no es justa, tienes una opción que muchos deudores desconocen: refinanciar préstamos estudiantiles con un avalista o cofiador. Esta estrategia puede ayudarte a obtener mejores términos o una tasa más baja, lo que significa menos dinero saliendo de tu bolsillo mes a mes. Para las familias de ingresos medianos y migrantes en Estados Unidos, donde cada dólar cuenta, esto puede representar cientos de ahorros anuales.
Qué significa refinanciar con avalista
Cuando refinancias préstamos estudiantiles, en esencia solicitas un nuevo préstamo para pagar el anterior. El prestamista evalúa tu solicitud de nuevo, pero esta vez tienes la opción de incluir a un cofiador, también conocido como avalista. Este cofiador es una persona, generalmente un familiar o amigo con mejor historial de crédito, que se compromete legalmente a pagar tu deuda si tú no puedes hacerlo.
El beneficio principal es que el avalista mejora tu perfil de riesgo ante el prestamista. Si tu puntaje de crédito no es excelente o tus ingresos son limitados, tener a alguien con mejor situación crediticia junto a ti aumenta las probabilidades de que aprueben tu solicitud. Más importante aún, puede resultar en tasas de interés más bajas o términos más favorables, como un plazo más largo para pagar sin penalización.
Por qué refinanciar préstamos estudiantiles con avalista importa
La tasa de interés que pagas en un préstamo estudiantil puede variar significativamente dependiendo de tu puntaje de crédito y tu situación de ingresos. Algunos prestatarios con mal crédito enfrentan tasas muy altas, mientras que otros con historial excelente califican para tasas más competitivas. Si refinancias préstamos estudiantiles, esencialmente tienes la oportunidad de renegociar esos términos.
Imaginemos que tienes $30,000 en deuda estudiantil con una tasa del 7%. Si logras reducir esa tasa a 5.5% gracias a tu avalista, el ahorro acumulado durante la vida del préstamo puede ser sustancial. Para alguien que vive en una ciudad cara o envía dinero a su país de origen, cada reducción en pagos mensuales es un respiro financiero real.
Pasos para refinanciar préstamos estudiantiles con avalista
Primero, revisa tu situación actual. Antes de hacer nada, obtén tu reporte de crédito gratis en annualcreditreport.com y analiza tu situación: deuda total, tasas actuales y puntaje de crédito. Esto te dirá si realmente necesitas un avalista o si podrías calificar solo. También reúne tu información de ingresos (nóminas recientes, formulario W-2 del año anterior) porque los prestamistas lo solicitarán.
Segundo, elige a tu avalista con cuidado. El avalista no es obligatorio, pero aumenta tus opciones. Esta persona debe entender que legalmente será responsable de toda tu deuda si no la pagas. Idealmente, busca a alguien con puntaje de crédito de 650 o superior y con ingresos estables. Muchas personas usan a un padre, hermano o pareja de larga duración.
Tercero, compara opciones entre prestamistas privados. A diferencia de los préstamos estudiantiles federales, los préstamos privados y refinanciamientos vienen de bancos y compañías especializadas. Usa comparadores en línea o contacta directamente a varios prestamistas. Solicita estimaciones de tasa previa que no afecten tu crédito. Busca aquellos que permitan tener avalista y compara no solo la tasa, sino también el plazo (5, 10, 15 años), las comisiones de originación y si ofrecen protecciones como desempleo.
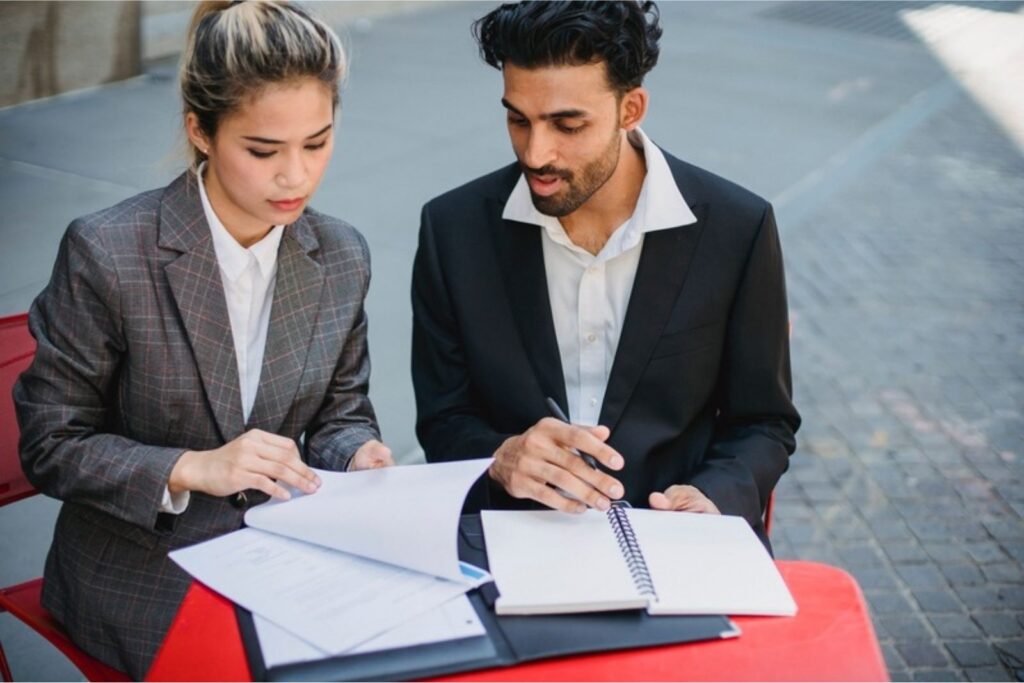
Cuarto, presenta tu solicitud conjunta. Una vez elegido el prestamista y listo tu avalista, ambos completarán la aplicación juntos. El prestamista hará una investigación de crédito a ambos. Si todo va bien, el nuevo préstamo se desembolsa y paga automáticamente tu deuda anterior. De ahí en adelante, pagas el nuevo préstamo bajo los términos refinanciados.
Errores comunes que debes evitar
No consideres a un avalista solo porque te dé pena pedirle. Si esa persona no está realmente comprometida o no entiende su responsabilidad legal, pueden surgir conflictos familiares después. Explícale todo claramente antes de firmar nada.
Otro error es refinanciar sin comparar. Algunos prestatarios aceptan la primera oferta que reciben sin revisar otras opciones. Dedica tiempo a obtener al menos tres cotizaciones diferentes. La diferencia entre una tasa del 5% y 6% puede significar miles de dólares a lo largo del préstamo.
Tampoco ignores los términos ocultos. Algunos préstamos tienen comisiones de originación (típicamente 1% a 5% del monto del préstamo), penalización por pago anticipado, o cambios de tasa después de un período inicial. Lee la letra pequeña y pregunta al prestamista qué pasa si tu situación cambia.
Un último riesgo: no confundas refinanciar préstamos estudiantiles con consolidar. La consolidación federal agrupa tus préstamos federales en uno, pero generalmente a una tasa promedio. Refinanciar, especialmente con avalista, te da acceso a tasas potencialmente mejores porque es un nuevo préstamo evaluado de cero.
Consejo WikyPost: Antes de pedirle a alguien que sea tu avalista, simula el cálculo del ahorro. Usa una calculadora de préstamos en línea con tu tasa actual versus la tasa previa que te ofrecen. Si el ahorro anual es menor a $500, el beneficio podría no justificar la complejidad.
Refinanciar préstamos estudiantiles con avalista es una herramienta financiera válida, pero no es automáticamente la solución para todos. Funciona mejor si tu crédito es débil pero tienes acceso a un avalista confiable, y si el ahorro proyectado es significativo. La clave es moverte con información, comparar opciones reales y entender exactamente qué prometes cuando firmas. En las finanzas personales, el mejor acuerdo es siempre el que entiendes completamente y que realmente mejora tu situación a largo plazo.
Si quieres seguir leyendo sobre finanzas personales, te puede interesar Deuda buena y riesgos: por qué tu hipoteca y préstamo estudiantil no son tan seguros como crees y también Podrías recibir dinero de la liquidación de Equifax por 100 millones de dólares: cómo verificar si calificas.
Fuentes consultadas: el reporte de NerdWallet.
Este contenido pasó por un proceso de redacción y revisión editorial para garantizar información clara y precisa. Más información en nuestros T&C.